Domain galerie-stuttgart.de kaufen?
Wir ziehen mit dem Projekt
galerie-stuttgart.de um.
Sind Sie am Kauf der Domain
galerie-stuttgart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain galerie-stuttgart.de kaufen?
Welchen Zusammenhang haben die GuV-Bilanz und die Cashflow-Rechnung?
Die GuV (Gewinn- und Verlustrechnung) zeigt das Ergebnis eines Unternehmens für einen bestimmten Zeitraum, während die Bilanz den finanziellen Zustand des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Der Cashflow hingegen gibt an, wie viel Geld in das Unternehmen fließt und wie viel Geld aus dem Unternehmen herausfließt. Alle drei Finanzberichte sind miteinander verbunden und bieten zusammen ein umfassendes Bild der finanziellen Leistungsfähigkeit eines Unternehmens. **
Warum stehen Investitionen in der Cashflow-Rechnung, aber nicht in der GuV?
Investitionen stehen in der Cashflow-Rechnung, da sie den Geldfluss eines Unternehmens widerspiegeln. Die Cashflow-Rechnung zeigt, wie viel Geld ein Unternehmen durch seine operativen Aktivitäten generiert, wie viel es für Investitionen ausgibt und wie viel es durch Finanzierungsaktivitäten einnimmt. Auf der anderen Seite werden Investitionen nicht in der Gewinn- und Verlustrechnung (GuV) ausgewiesen, da die GuV den Gewinn oder Verlust eines Unternehmens aufzeigt, der durch Umsätze und Kosten erzielt wird, jedoch nicht den tatsächlichen Geldfluss. **


Ähnliche Suchbegriffe für Cashflow-Rechnung
Top-Angebote
Produkte zum Begriff Cashflow-Rechnung:
-
Interdependenzen zwischen Unternehmensplanung und Unternehmensbewertung. Finanz- und Cashflow-Planung durch das Discounted-Cashflow-Verfahren,Interdependenzen Zwischen Unternehmensplanung Und Unternehmensbewertung. Finanz- Und Cashflow-planung Durch Das Discounted-cashflow-verfahren, Taschenbuch Von Philipp Stücker, Grin, 978-3-346-26064-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barnbaum, Bruce: Die Kunst der FotografieDie Kunst der Fotografie , Der Weg zum eigenen fotografischen Ausdruck , Kühlwasserschläuche > Motorkühlung , Auflage: 2., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 201709, Produktform: Leinen, Autoren: Barnbaum, Bruce, Übersetzung: Haxsen, Volker, Auflage: 17002, Auflage/Ausgabe: 2., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 418, Abbildungen: komplett in Farbe, Themenüberschrift: PHOTOGRAPHY / Subjects & Themes / Landscapes, Keyword: Kreativität; Bildsprache; Bildstil; Schwarzweiß; Landschaftsfotografie, Fachschema: Fotografie / Allgemeines, Einführung, Lexikon~Farbfotografie~Fotografie~Photo~Photographie, Thema: Entdecken, Warengruppe: HC/Fotografieren/Filmen/Videofilmen, Fachkategorie: Fotografie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 418, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: dpunkt, Länge: 260, Breite: 256, Höhe: 32, Gewicht: 2201, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783898648165, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67404949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Wie berechnet man Cashflow?
Um den Cashflow zu berechnen, müssen zunächst die Einnahmen und Ausgaben eines Unternehmens erfasst werden. Der Cashflow wird dann als Differenz zwischen den Einnahmen und den Ausgaben innerhalb eines bestimmten Zeitraums berechnet. Man addiert die Einnahmen, wie z.B. Umsätze, Zinserträge und Investitionen, und subtrahiert davon die Ausgaben, wie z.B. Löhne, Materialkosten und Steuern. Der Cashflow gibt Aufschluss darüber, wie liquide ein Unternehmen ist und wie gut es in der Lage ist, seine laufenden Verpflichtungen zu erfüllen. **
-
Was sind Zuschreibungen Cashflow?
Zuschreibungen Cashflow sind Veränderungen im Wert von Vermögenswerten, die sich auf den Cashflow eines Unternehmens auswirken. Diese Veränderungen können aufgrund von Abschreibungen, Amortisationen oder anderen nicht zahlungswirksamen Posten entstehen. Sie können den operativen Cashflow beeinflussen, da sie den Gewinn des Unternehmens verändern, ohne dass tatsächlich Geld fließt. Es ist wichtig, Zuschreibungen Cashflow zu berücksichtigen, um ein genaues Bild der finanziellen Gesundheit eines Unternehmens zu erhalten und fundierte Entscheidungen zu treffen. Unternehmen sollten darauf achten, wie sich Zuschreibungen auf ihren Cashflow auswirken, um ihre Liquidität und Rentabilität besser zu verstehen. **
-
Wie kann ich als Künstler eine Rechnung ausstellen?
Als Künstler kannst du eine Rechnung ausstellen, indem du eine Rechnungsvorlage verwendest oder eine eigene Rechnung erstellst. Du solltest sicherstellen, dass die Rechnung alle erforderlichen Informationen enthält, wie deine Kontaktdaten, die des Kunden, eine detaillierte Beschreibung der erbrachten Leistungen, das Datum und die Rechnungsnummer. Es ist auch wichtig, die Rechnung rechtzeitig zu versenden und Zahlungsfristen festzulegen. **
Was ist das Recht auf Ausstellung einer Rechnung im Nachhinein?
Das Recht auf Ausstellung einer Rechnung im Nachhinein bezieht sich darauf, dass eine Rechnung auch noch nachträglich ausgestellt werden kann, wenn sie zum Zeitpunkt der Leistungserbringung oder des Vertragsabschlusses nicht erstellt wurde. Dies kann beispielsweise bei vergessenen oder verzögerten Rechnungsstellungen der Fall sein. Das Recht auf Ausstellung einer Rechnung im Nachhinein ermöglicht es dem Leistungserbringer, seine Forderungen auch noch zu einem späteren Zeitpunkt geltend zu machen. **
"Was sind die grundlegenden Anforderungen bei der Ausstellung einer Rechnung?"
Die Rechnung muss den Namen und die Anschrift des Leistungsempfängers enthalten. Sie muss eine eindeutige Rechnungsnummer sowie das Ausstellungsdatum haben. Außerdem müssen die Menge und Art der gelieferten Leistung oder Ware sowie der Preis und die Umsatzsteuer separat ausgewiesen werden. **
Top-Angebote
Produkte zum Begriff Cashflow-Rechnung:
-
Cashflow Rechnung mit System, Taschenbuch von Marco Fontana, Springer Fachmedien Wiesbaden GmbH, 978-3-658-40718-6Cashflow Rechnung Mit System, Taschenbuch Von Marco Fontana, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-40718-6, Seitenanzahl: 41037,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interdependenzen zwischen Unternehmensplanung und Unternehmensbewertung. Finanz- und Cashflow-Planung durch das Discounted-Cashflow-Verfahren,Interdependenzen Zwischen Unternehmensplanung Und Unternehmensbewertung. Finanz- Und Cashflow-planung Durch Das Discounted-cashflow-verfahren, Taschenbuch Von Philipp Stücker, Grin, 978-3-346-26064-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barnbaum, Bruce: Die Kunst der FotografieDie Kunst der Fotografie , Der Weg zum eigenen fotografischen Ausdruck , Kühlwasserschläuche > Motorkühlung , Auflage: 2., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 201709, Produktform: Leinen, Autoren: Barnbaum, Bruce, Übersetzung: Haxsen, Volker, Auflage: 17002, Auflage/Ausgabe: 2., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 418, Abbildungen: komplett in Farbe, Themenüberschrift: PHOTOGRAPHY / Subjects & Themes / Landscapes, Keyword: Kreativität; Bildsprache; Bildstil; Schwarzweiß; Landschaftsfotografie, Fachschema: Fotografie / Allgemeines, Einführung, Lexikon~Farbfotografie~Fotografie~Photo~Photographie, Thema: Entdecken, Warengruppe: HC/Fotografieren/Filmen/Videofilmen, Fachkategorie: Fotografie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 418, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: dpunkt, Länge: 260, Breite: 256, Höhe: 32, Gewicht: 2201, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783898648165, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67404949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Zusammenhang haben die GuV-Bilanz und die Cashflow-Rechnung?
Die GuV (Gewinn- und Verlustrechnung) zeigt das Ergebnis eines Unternehmens für einen bestimmten Zeitraum, während die Bilanz den finanziellen Zustand des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Der Cashflow hingegen gibt an, wie viel Geld in das Unternehmen fließt und wie viel Geld aus dem Unternehmen herausfließt. Alle drei Finanzberichte sind miteinander verbunden und bieten zusammen ein umfassendes Bild der finanziellen Leistungsfähigkeit eines Unternehmens. **
-
Warum stehen Investitionen in der Cashflow-Rechnung, aber nicht in der GuV?
Investitionen stehen in der Cashflow-Rechnung, da sie den Geldfluss eines Unternehmens widerspiegeln. Die Cashflow-Rechnung zeigt, wie viel Geld ein Unternehmen durch seine operativen Aktivitäten generiert, wie viel es für Investitionen ausgibt und wie viel es durch Finanzierungsaktivitäten einnimmt. Auf der anderen Seite werden Investitionen nicht in der Gewinn- und Verlustrechnung (GuV) ausgewiesen, da die GuV den Gewinn oder Verlust eines Unternehmens aufzeigt, der durch Umsätze und Kosten erzielt wird, jedoch nicht den tatsächlichen Geldfluss. **
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Wie berechnet man Cashflow?
Um den Cashflow zu berechnen, müssen zunächst die Einnahmen und Ausgaben eines Unternehmens erfasst werden. Der Cashflow wird dann als Differenz zwischen den Einnahmen und den Ausgaben innerhalb eines bestimmten Zeitraums berechnet. Man addiert die Einnahmen, wie z.B. Umsätze, Zinserträge und Investitionen, und subtrahiert davon die Ausgaben, wie z.B. Löhne, Materialkosten und Steuern. Der Cashflow gibt Aufschluss darüber, wie liquide ein Unternehmen ist und wie gut es in der Lage ist, seine laufenden Verpflichtungen zu erfüllen. **
Ähnliche Suchbegriffe für Cashflow-Rechnung
-
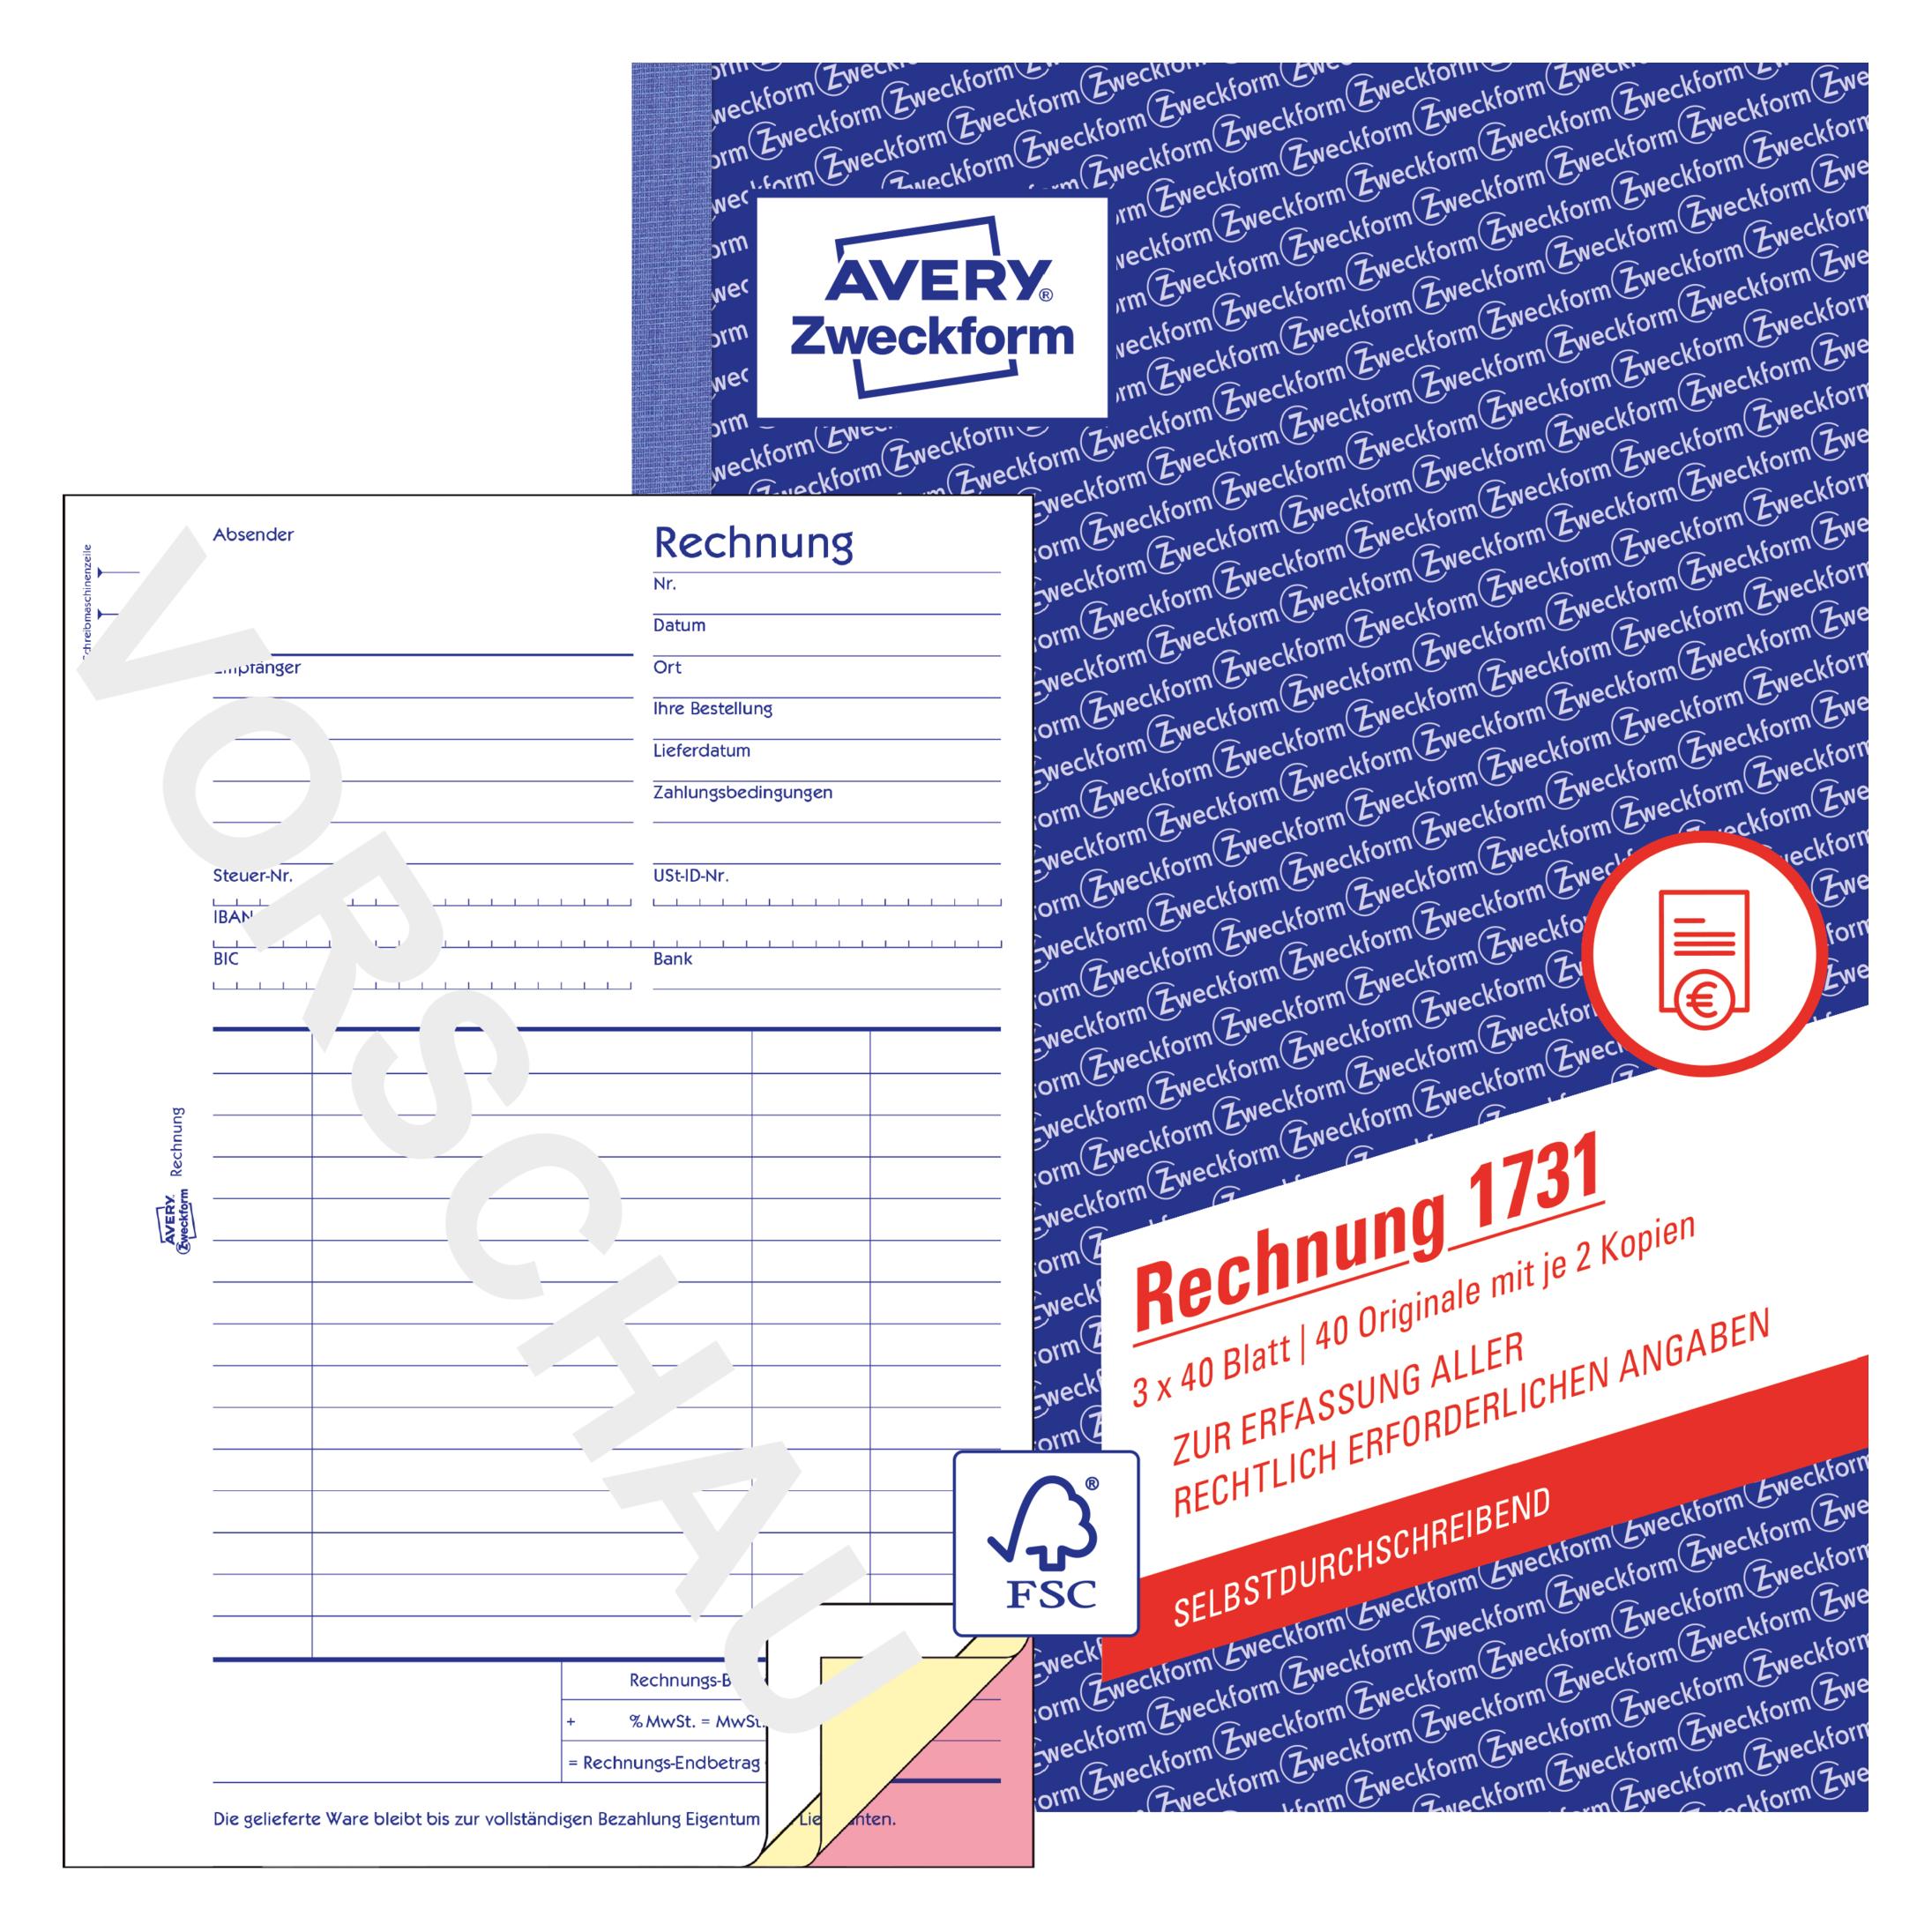
Avery, Formular, RechnungDer Rechnungsblock von Avery Zweckform ist eine praktische Lösung für Kleinunternehmer, die eine einfache und effiziente Möglichkeit zur Erstellung von Rechnungen benötigen. Mit einem Format von DIN A5 ist dieser Block handlich und ideal für den Einsatz im Büro oder unterwegs. Das Papier hat ein Gewicht von 54 g/qm und ist chlorfrei gebleicht, was umweltfreundlich ist. Die selbstdurchschreibende Ausführung ermöglicht es, mehrere Kopien einer Rechnung gleichzeitig zu erstellen, während die Mikroperforation das Abtrennen der Blätter erleichtert. Zudem ist der Block mit einer Abheftlochung ausgestattet, sodass die Rechnungen problemlos in Ordnern abgeheftet werden können. Die Verwendung ist sowohl mit der Hand als auch mit einer Schreibmaschine möglich, was Flexibilität bei der Erstellung der Rechnungen bietet. - Selbstdurchschreibend für einfache Kopien - Mikroperforation für leichtes Abtrennen - Chlorfrei gebleichtes Papier für Umweltfreundlichkeit - Abheftlochung für einfache Archivierung.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zuschreibungen Cashflow?
Zuschreibungen Cashflow sind Veränderungen im Wert von Vermögenswerten, die sich auf den Cashflow eines Unternehmens auswirken. Diese Veränderungen können aufgrund von Abschreibungen, Amortisationen oder anderen nicht zahlungswirksamen Posten entstehen. Sie können den operativen Cashflow beeinflussen, da sie den Gewinn des Unternehmens verändern, ohne dass tatsächlich Geld fließt. Es ist wichtig, Zuschreibungen Cashflow zu berücksichtigen, um ein genaues Bild der finanziellen Gesundheit eines Unternehmens zu erhalten und fundierte Entscheidungen zu treffen. Unternehmen sollten darauf achten, wie sich Zuschreibungen auf ihren Cashflow auswirken, um ihre Liquidität und Rentabilität besser zu verstehen. **
-
Wie kann ich als Künstler eine Rechnung ausstellen?
Als Künstler kannst du eine Rechnung ausstellen, indem du eine Rechnungsvorlage verwendest oder eine eigene Rechnung erstellst. Du solltest sicherstellen, dass die Rechnung alle erforderlichen Informationen enthält, wie deine Kontaktdaten, die des Kunden, eine detaillierte Beschreibung der erbrachten Leistungen, das Datum und die Rechnungsnummer. Es ist auch wichtig, die Rechnung rechtzeitig zu versenden und Zahlungsfristen festzulegen. **
-
Was ist das Recht auf Ausstellung einer Rechnung im Nachhinein?
Das Recht auf Ausstellung einer Rechnung im Nachhinein bezieht sich darauf, dass eine Rechnung auch noch nachträglich ausgestellt werden kann, wenn sie zum Zeitpunkt der Leistungserbringung oder des Vertragsabschlusses nicht erstellt wurde. Dies kann beispielsweise bei vergessenen oder verzögerten Rechnungsstellungen der Fall sein. Das Recht auf Ausstellung einer Rechnung im Nachhinein ermöglicht es dem Leistungserbringer, seine Forderungen auch noch zu einem späteren Zeitpunkt geltend zu machen. **
-
"Was sind die grundlegenden Anforderungen bei der Ausstellung einer Rechnung?"
Die Rechnung muss den Namen und die Anschrift des Leistungsempfängers enthalten. Sie muss eine eindeutige Rechnungsnummer sowie das Ausstellungsdatum haben. Außerdem müssen die Menge und Art der gelieferten Leistung oder Ware sowie der Preis und die Umsatzsteuer separat ausgewiesen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.